Alle metalen hebben het hard te verduren

Alle metalen hebben het hard te verduren

OMS nieuwsbrief: week 44 / jaar 08/ 23-10-2026

Inleiding: Alle metalen hebben het hard te verduren

De belegger in grondstoffen heeft het de laatste maand niet makkelijk. Alle metalen (behalve 1) zakken behoorlijk qua prijs, en hiermee zakken de aandelen gerelateerd aan de grondstoffen nog sneller. De vraag is of we dicht bij de bodem zijn nu alle metalen het zo hard te verduren hebben gehad. Nog belangrijker is, of we meer investeren of juist niet. Het antwoordt vindt u hier beneden, maar we willen u vooral op uw hart drukken dat u uw eigen onderzoek moet doen. Dit is geen gemakkelijke markt meer.

All metals take a hard beating
Bron: Grok

Koper: Een metaal dat het opeens hard te verduren krijgt

copper 1 year trend
Bron: Tradingview 22-10-2026, copper 1y

Koper heeft lange tijd boven haar 50-daags gemiddelde bewogen. Ook de blauwe steunlijn die we getekend hebben functioneerde lange tijd als een vangnet voor lagere prijzen. Dit is nu voorbij. Gisteren bewoog de prijs van het metaal met een aantal procent naar beneden en beweegt inmiddels naar haar 200-daags gemiddelde. Het bullish scenario voor koper is dus nog niet voorbij, maar is wel een stukje minder rooskleurig dan voorheen. Toch verwelkomen wij deze beweging en zijn van plan langzaam aandelen bij te kopen, indien de prijs het 200-daags gemiddelde bereikt heeft, of duidelijk een bodem vormt. Toch kan het zijn dat de prijs verder zakt. Wij zien eerlijk gezegd maar 1 scenario waar de mogelijkheid bestaat, als het metaal koper onder haar 200-daags gemiddelde zakt, en dat is in een wereldwijde recessie. Wij moeten hier helaas rekening mee houden en zullen daarom niet al te ruig instappen zodat we nog wat cash overhouden. Om ons voor te bereiden moeten we de komende weken ons lijstje met junior mijnbouw exploratie en development aandelen gereed maken. Voor de producenten hebben we ons inkoop lijstje gereed. Leden kunnen dit hier nog nalezen: The metal copper – Investor Assistance Pro

Fundamenteel is er niets mis met koper. Op korte termijn vallen productiecijfers van vooral Chileense mijnen naar beneden met aanzienlijk getallen, sommige 5% minder en andere 9% minder. Alhoewel zwavelzuur weer een beetje op gang komt, heeft het metaal koper nu tegenslagen met het weer en stakingen. Dus een stevigere vloer onder de huidige prijs is hard nodig naar onze mening. Op de lange termijn, dat is na 2028, wordt het tekort aan koper schrijnend volgens de prognoses. Eerlijk gezegd investeren we met deze horizon en dit kan betekenen dat tussen nu en Q3 2028 flink veel pijn genomen moet kunnen worden. Dus stel u hierop in, dit is een cyclische markt.

Goud: Een metaal dat het hard te verduren heeft

gold 1 year trend
Bron: Tradingview 22-10-2026, gold 1y

Bovenstaande grafiek is een grafiek van de goudprijs van 1 jaar geleden tot gisteren. Vandaag maakt het echter weer een dip, dus de kleine blauwe steunlijn die we bij de huidige candles hebben getrokken heeft ook niet gehouden. Het gele metaal beweegt richting de onderliggende blauwe steunlijn. Vandaag heeft goud deze al bijna gehaald. We hebben gisteravond daarom 1 aandeel gekocht, dat naar ons oordeel veel te veel ondergewaardeerd is. Leden kunnen dit hier lezen welk aandeel dit is: Over My Shoulder Gekochte & Verkochte aandelen en opties – Investor Assistance Pro

Verder zullen we heel langzaam wat aankopen doen en misschien een aantal putopties schrijven. Fundamenteel is er niet mis met goud. Centrale banken kopen over het algemeen nog, alhoewel we niet verbaasd zullen zijn, als een paar landen in het Midden-Oosten verkopers zijn op dit moment. Op de korte termijn geeft de hoge $ koers ook druk op de prijs van goud. Het inflatie spook zal zijn lelijke hoofd ook weer laten zien op de langere termijn, en dit kan ook druk geven op de goudprijs. Toch is het deze keer anders. We realiseren ons, dat dit een van de gevaarlijkste zinnen in de wereld van beleggen is, maar toch denken wij dat het deze keer anders is. Echter niet anders als je naar de 70-er en 80-er jaren van de vorige eeuw kijkt. Toen was er ook hoge inflatie en goud deed het in die periode erg goed. We verwachten nu eenzelfde scenario.

Zilver: Een metaal dat het veel te hard te verduren heeft

Silver 1 year trend

Bovenstaande grafiek is van gisteren. Vandaag heeft de zilverprijs de bovenste roze lijn bereikt. De komende weken gaan erom spannen, of zilver verder wegzakt, of dat het de steun houdt. Waar het wat ons betreft boven moet blijven is de onderste roze lijn. De is de absolute bodem, en deze ligt rond de $50. Dus we hebben niet meer zoveel ruimte. Zilver is vanaf zijn piek dan bijna 60% gezakt. Ongekend. Dit leert ons een belangrijke les, als je een belachelijke piek krijgt, is het misschien verstandig om meer te verkopen. Maar ja, daar hebben we nu niets aan. We denken zelf dat dit de bodemprijs is voor het metaal zilver, technisch gezien.

Op fundamentele gronden is zilver erg schaars aan het worden in de industrie, althans wat hiervoor nodig is. Dit vormt nog steeds de basis voor de investering casus, die we hebben en waarom we op zeer lange termijn positief blijven. We zullen dus hoogstwaarschijnlijk geen aandelen verkopen, maar of we aandelen kopen in de zilver sector is afhankelijk van het houden van de roze lijnen, de zilverprijs moet hierboven blijven.

Euro: Een valuta dat het hard te verduren heeft

euro/dollar rate 1 year
Bron: Tradingview 1 year

Zoals gezegd stijgt de dollar. Door alle economische tegenwind in Europa, qua energiezekerheid en torenhoge energie prijzen, doet de euro het een stuk minder. We denken dat dit voorlopig aanhoudt. Snelle vrede in de Oekraïne en beëindiging van de oorlog in Iran zou aanzienlijk helpen. Maar verwacht hiermee niet, dat het energieprobleem en hiermee de problemen van de euro op de Europese markt daarna voorbij is. Men heeft in Brussel de wekker gehoord en is ontwaakt, maar eerlijk gezegd nog een beetje slaapdronken. We lezen wel goede berichten zoals het doorgaan van een gasproject in de Noordzee (zie bericht van gisteren op substack) en de uitbreiding van Duitse raffinage capaciteit. Daarom begrijpen we niet helemaal waarom de EU niet tegen Zelensky zegt, dat hij moet stoppen met het raken van Russische raffinaderijen. Het diesel tekort raakt de gehele wereldeconomie inmiddels en Europa in het bijzonder. Hoge dieselprijzen wakkert immers hoge inflatie aan en hiermee hogere rentes op de obligatiemarkt.

We lezen echter ook dat Quatar een aardgas contract met de USA heeft afgesloten tot in 2054. Dus een land wat zelf verzuipt in aardgas, koopt aardgas tot 2054 van de USA. Laat dit even bezinken. Dit betekent dat dit gas niet naar de Europese of Aziatische markt gaat, en dat als men hier aardgas wil, dit toch deels via Quatar moet kopen. Ze zullen dus als handelaren optreden en de prijs opdrukken. Europa had dezelfde deal kunnen sluiten, maar ja, als je de wekker te laat zet, en rustig wakker wil worden, kan je wel eens te laat zijn. We verwachten dus meer druk op de euro de komende jaren.

Uranium: Een metaal dat het niet hard te verduren heeft

uranium trend 20y and URA
Bron: Tradingview 22-10-2026 , 20 years trend of uraniumprice and URA

Het enige metaal waar we geen tekenen van zwakte zien, is het andere gele metaal Uranium. We hebben een 20 jaar trend geprojecteerd hierboven, om u te laten zien dat de richting van het metaal uranium echt naar boven is, qua prijs. Zowel de lange termijn prijs als de spotprijs stijgen. De spotprijs ligt nog steeds boven het 50-daags en 200-daags gemiddelde. Dus op het metaal zelf zijn we erg bullish. Fundamenteel is er ook geen speld tussen te krijgen. Er zal meer uraniumvraag ontstaan door de enorme golf aan nieuwe reactors die eraan komt, dit terwijl het aanbod niet snel genoeg online komt.

Voor de aandelen in de uranium mijnbouw is het echter anders. Het sentiment ligt ver onder nul en het is een risk-off markt. Zie de blauwe lijn in de grafiek. Dit is de prijs van de ETF URA dat uranium aandelen volgt. Het gat tussen de uraniumprijs en de prestatie van de ETF wordt erg rap groter. Iedereen verkoopt blijkbaar en aandelen blijven zakken. Ook onze aandelen hebben een flinke dip gekregen. Toch kopen we langzaam bij. We zien dit eerder als een kans. Indien we nieuwe aandelen kopen dan zullen we u als lid op de hoogte brengen. Maar een waarschuwing is op zijn plaats, u moet de volatiliteit de baas blijven. Met andere woorden, het hoeft niet te zijn dat de prijs op de bodem ligt. Misschien drukken verkopers in de markt de prijs nog lager de komende maanden.

Conclusie:

Samenvattend kunnen we zeggen, dat we dit eerder als een koopkans zien, dan als een pikzwart scenario. Een algemene globale recessie is het enige scenario wat we kunnen bedenken, waar we bearish zouden kunnen worden. Goud aandelen kopen we langzaam bij, zilveraandelen ook maar zijn we iets voorzichtiger, uraniumaandelen zullen we ook langzaam bijkopen, en voor koper hebben we kooplijstje gereed voor de prudeucenten. Voor de exploratie en development aandelen maken we de volgende paar weken gereed. We hebben wat cash langs de zijlijn staan. Ook verkopen we misschien wat meer olie, aardgas en steenkool aandelen, om de koop van andere sectoren mogelijk te maken.

We hebben reeds een energie aandeel verkocht en een goud-aandeel bijgekocht. Het energie aandeel hebben we met 72% winst verkocht en de winst als aandelen aangehouden, het goudaandeel heeft een koers/winst verhouding van 2,8, geen schuld, en een dividend rendement van 5% met een payout ratio van nog geen 20%. We missen hier misschien wat, maar onze conclusie is dat de markt dit aandeel totaal negeert. Wij niet, we vinden dit te aantrekkelijk om links te laten liggen. Leden kunnen hier lezen welke aandelen we gisteren verhandeld hebben: Over My Shoulder Gekochte & Verkochte aandelen en opties – Investor Assistance Pro

Leden kunnen de nieuwe portfolio benaderen met de volgende link: Portfolio Over My Shoulder (OMS) – Investor Assistance Pro (Let op overzichten worden 1x per maand bijgewerkt, kijk dus regelmatig op onze website, en naar de datum van de update.)

Wilt u lid worden, dan kunt u zich hier inschrijven: Pricing – Investor Assistance Pro ook zijn we tegenwoordig op substack actief, voor leden die de Engelse taal machtig zijn kunnen zich beter hier inschrijven, we richten deze site steeds verder in, zie volgende link: Investor Assistance Pro Substack | Substack

Video updates, abonneer u op onze Youtube kanaal en mis nooit een video:

(31) Investor-Assistance-Pro – YouTube

Motto blijft: Geduld, de grondstoffen bullmarket is in volle gang!

Bent u na het lezen overtuigd dat onze service wat voor u is, kunt u een abonnement nemen op onze betaalde service. Op onze betaalde website, hebben wij de volgende abonnementen, klik op de onderstaande afbeelding om naar de website te gaan om een abonnement af te sluiten.

Voor leden van deze gratis site (blijft zo) raden we aan eens een kijkje te nemen op de nieuwe site. Deze is met de bovenstaande button te bereiken. U kunt alleen niet verder dan de homepagina. Achter deze pagina bouwen we een site op met veel informatie voor beleggers. Om de aandelen te bekijken die wij kopen moet u echter een abonnement bij ons aanschaffen.

Huishoudelijke mededelingen:

Mededeling aan leden met een betaald abonnement en leden met een gratis abonnement.

Het lijkt erop dat we niet iedereen bereiken, wilt u daarom zeker stellen dat onze mail niet in de spam folder terecht komt. Dit kunt u doen door de volgende email adressen als contact toe te voegen:

 Een abonnement op onze nieuwsbrieven van beleggershulp, zijn 100% gratis. Neem daarom een abonnement door hier op te klikken.

Verder willen we u op de kleine lettertjes wijzen. We kiezen wel eens voor de woorden, advies, adviseren, ect, ect. We willen u erop wijzen dat we geen financiële adviseurs zijn. We zijn dus absoluut geen financieel adviseurs of vermogen beheerders. We vertellen u louter wat wij doen met ons geld en hierop kunt u uw eigen investeringsbeslissingen nemen. Wij willen dit graag nog een keer benadrukken. Dus doe uw eigen research. We zullen in de toekomst onze woorden voorzichtiger gaan kiezen omdat we ons realiseren dat dit nogal eens verwarring kan opleveren, ook al is dit een gratis nieuwsbrief.

Oezbekistan, en belangrijke veranderingen in de portfolio

Oezbekistan, en belangrijke veranderingen in de portfolio

OMS nieuwsbrief: week 43 / jaar 08/ 16-10-2026

Oezbekistan, en belangrijke veranderingen in ons portfolio

In onze geopolitieke podcast hebben het vaak over de STAN-landen. Deze landen groeien economisch met flinke cijfers en dit houdt naar onze verwachting niet op. Een zo’n land is Oezbekistan. We hebben daarom ook een investering gedaan middels het aankoop van een fonds dat als thema aandelen uit dit land heeft. Verder voor leden van groot belang; De portfolio is aangepast, wat verschuivingen, nieuwe categorie en een toekomst beeld. Ook hebben we wat andere aandelen en opties gekocht, zie alle linken later in dit artikel.

Bron: Grok

    Oezbekistan: economische dynamiek, strategische ligging en internationale investeringen.

    Oezbekistan heeft zich de afgelopen jaren ontwikkeld tot een van de snelst groeiende economieën in Centraal-Azië. Onder president Shavkat Mirziyoyev (sinds 2016) is het land overgestapt van een relatief gesloten model naar hervormingen die private sector, handel en buitenlandse investeringen stimuleren. Dit heeft geleid tot sterke groei, een jongere en groeiende bevolking als potentieel en een toenemende rol als knooppunt in Euraziatische verbindingen. Hieronder de belangrijkste ontwikkelingen op het gebied van economie, grondstoffen, geografie/geopolitiek, demografie en investeringen van China, Rusland, de EU en de VS.

    Economische groei van Oezbekistan

    De Oezbeekse economie groeide in 2025 met 7,7% (reëel bbp), gedreven door binnenlandse vraag, stijgende lonen, geldovermakingen van migranten naar hun thuisland, en investeringen in infrastructuur, energie en huisvesting. De IMF verhoogde recent zijn prognose voor 2026 naar 7,8% (en 6,5% voor 2027), terwijl de Wereldbank uitgaat van 7,9% in 2026. Eerdere ramingen lagen lager; de opwaartse bijstellingen reflecteren sterke prestaties in de eerste helft van 2026 (rond 8,5% yoy) en aanhoudende hervormingen.

    De groei is breed: diensten (inclusief handel, logistiek en toerisme) en bouw leverden sterke bijdragen, terwijl industrie en landbouw ook meegroeiden. De inflatie daalde (naar verwachting gemiddeld 6,9% in 2026 volgens IMF), de werkloosheid ligt laag (rond 4,3–4,8%) en armoede nam af. Risico’s zijn onder meer een mogelijke oververhitting, schommelingen in grondstofprijzen (goud) en externe factoren zoals de wereldeconomie of regionale spanningen. De nominale bbp-omvang is gestegen tot ruim boven de 100 miljard dollar (afhankelijk van de meting), met een stijgend bbp per capita.

    Grondstoffen en sterke sectoren.

    Oezbekistan is rijk aan mineralen en energiebronnen. Het is een belangrijke producent van goud (een van de topwereldproducenten en een groot deel van de exportopbrengsten), uranium (top 5–6 wereldwijd), koper, zilver, molybdeen, rhenium en andere kritieke mineralen (waaronder lithium, grafiet, wolfraam en vanadium). Ook natuurlijke gasreserves zijn aanzienlijk (wereldwijd top 15–16), naast steenkool en beperkte olie.

    De overheid streeft naar waardeketen-opbouw: meer verwerking in plaats van pure export van ruwe grondstoffen (bijvoorbeeld koperfolie of hoogwaardige metaalproducten). Plannen richten zich op stijging van de productie van koper (naar 500.000 ton), goud en uranium tegen 2030. De mijnbouw- en industrie-sector is cruciaal (industrie rond 26–27% van het bbp), naast diensten (bijna 49%) en landbouw (rond 17–19%, met katoen, fruit, groenten en veeteelt). Andere sterke of groeiende sectoren zijn textiel, auto-sector, bouw, chemie, kunstmest en hernieuwbare energie (zon en wind, met ambitieuze doelen voor het aandeel hernieuwbaar). Export bestaat vooral uit goud, non-ferrometalen, landbouwproducten, kunstmest en steeds meer bewerkte goederen; belangrijke partners zijn China, Rusland, Turkije en Europese landen.

    Sterkten in geografie en geopolitiek van Oezbekistan

    Oezbekistan is een van de twee “dubbel landlocked” landen ter wereld (omringd door andere landlocked staten) en grenst aan alle andere Centraal-Aziatische republieken plus Afghanistan. Deze centrale ligging, historisch op de Zijderoute, biedt nu strategische voordelen als hub voor transport- en energiecorridors. Projecten als de China-Kirgizië-Oezbekistan-spoorlijn (onder constructie), aansluiting op de Middle-Corridor (via de Kaspische Zee naar Europa) en mogelijke routes naar Zuid-Azië of via Iran/Turkije versterken de rol als doorvoerland. De bevolkingsomvang (grootste in de regio) en afwikkeling van grens- en waterkwesties met buren versterken de regionale positie.

    Geopolitiek voert Tashkent een multi-vectorbeleid: het balanceert nauwe economische banden met China (Belt and Road), arbeids- en veiligheidsrelaties met Rusland, en toenemende samenwerking met de EU, VS, Turkije en Golfstaten. Het land vermijdt formele militaire allianties of buitenlandse bases, is lid van de Shanghai Cooperation Organisation en waarnemer status bij de Euraziatische Economische Unie, en streeft naar WTO-lidmaatschap. Dit geeft manoeuvreerruimte in een competitieve regio, met focus op connectiviteit, kritieke mineralen en stabiliteit (o.a. ten aanzien van Afghanistan).

    Demografie Oezbekistan

    De permanente bevolking bedroeg medio 2026 ongeveer 38,5 miljoen (officiële statistieken), met een jaarlijkse groei van circa 1,7–1,8%. De voorlopige resultaten van de eerste volkstelling sinds 1989 (januari 2026) wezen op 39,05 miljoen – iets hoger dan de eerdere schattingen. Ongeveer de helft woont in stedelijke gebieden (stijgend), de meerderheid is etnisch Oezbeeks (rond 89%), gevolgd door kleinere groepen als Tadzjieken, Karakalpakken, Kazachen en Russen. De bevolking is relatief jong, met een groot aandeel in de werkende leeftijd, maar er is sprake van geleidelijke vergrijzing: het aantal 65-plussers (nu circa 2,4 miljoen) kan oplopen tot 6,1 miljoen tegen 2050. De levensverwachting is gestegen naar ongeveer 75 jaar. De natuurlijke aanwas blijft positief, al dalen de geboortecijfers licht.

    Deze demografische dynamiek biedt een “dividend” via een groeiende beroepsbevolking, maar vereist investeringen in onderwijs, banen, huisvesting en sociale voorzieningen.

    Investeringen van China, Rusland, de EU en de VS.

    Buitenlandse investeringen zijn sterk gestegen: in 2025 werd zo’n 43 miljard dollar aan buitenlandse investeringen en leningen benut (stijging van 24%, en is aanzienlijk met een bijna 30% deel van het nominale bbp), waarvan het merendeel FDI (buitenlandse bedrijven en investeerders). Duizenden ondernemingen met buitenlands kapitaal zijn actief (meer dan 17.000 medio/eind 2025), geconcentreerd in handel, industrie, bouw en IT.

    • China is de dominante partner en grootste investeerder (duizenden ondernemingen, aandeel vaak 25–27% van het totaal; FDI-voorraad in de orde van 10+ miljard dollar). Focus ligt op energie (zon, wind, elektriciteit), petrochemie, auto-industrie, bouwmaterialen en infrastructuur via de Belt and Road. China is ook de belangrijkste handelspartner.
    • Rusland volgt op de tweede plaats (duizenden ondernemingen, veel joint ventures). Investeringen richten zich op energie, petrochemie en andere sectoren; de banden worden versterkt door arbeidsmigratie en geldovermakingen van migranten naar hun thuisland (Rusland levert nog altijd een groot deel daarvan). Het aandeel in de totale instroom is in sommige periodes gedaald ten opzichte van China en anderen, maar blijft significant.
    • De EU intensiveert de betrokkenheid via de Global Gateway-strategie (€12 miljard pakket voor Centraal-Azië, aangekondigd in 2025 in Samarkand). Prioriteiten zijn de Trans-Caspian Transport Corridor, critical raw materials (MoU en projecten voor duurzame waardeketen), energie/klimaat, water, digitale connectiviteit en de Aralmeer-regio. De Europese Investeringsbank (EIB) opent een regionale vertegenwoordiging in Tasjkent en werkt aan een pijplijn van projecten (potentieel honderden miljoenen tot miljarden in transport, energie en meer). Landen als Duitsland en het VK hebben een aanwezigheid via ondernemingen.
    • De VS ziet toenemende interesse, met focus op kritieke mineralen (recente Joint Investment Framework voor exploratie, winning en verwerking), energie, transport, landbouw, financiën en IT. Er zijn enkele honderden Amerikaanse of VS-gelieerde ondernemingen actief; grote namen zoals Boeing (luchtvaartovereenkomsten), financiële instellingen (Citi, JPMorgan) en anderen hebben hun aanwezigheid versterkt. Er is een America–Uzbekistan Business and Investment Council en maatregelen om Oezbeekse investeringen in de VS te vergemakkelijken. De VS ziet Oezbekistan ook als partner voor regionale stabiliteit.
    • Andere investeerders (Turkije, Golfstaten zoals Saudi-Arabië en de VAE, Zuid-Korea, Kazachstan) dragen eveneens bij en diversifiëren de instroom.

    Conclusie:

    Samenvattend profiteert Oezbekistan van hervormingen, rijke grondstoffen, een centrale ligging die wordt omgezet in connectiviteitsvoordelen en een groeiende bevolking. De multi-vectorbenadering trekt kapitaal van alle grote spelers, met China voorop in volume en de EU/VS sterker in strategische sectoren als kritieke mineralen en corridors. Uitdagingen blijven bestaan (waterbeheer, energie-efficiëntie, diversificatie weg van grondstoffen en externe risico’s), maar de vooruitzichten voor de komende jaren zijn positief volgens internationale instellingen. Dit is dan ook de reden waarom we investeren in dit land. We hebben een fonds gevonden dat nog maar enkele maanden op de beurs voor Europese investeerders te koop is. Wij verwachten 100% winst binnen 5 jaar en bovendien binnen 2 jaar het starten van dividend betalingen.

    Leden van IA-pro kunnen het aandeel (plus andere aankopen) hier bekijken: Over My Shoulder Gekochte & Verkochte aandelen en opties – Investor Assistance Pro

    (let op: ook andere aankopen en verkopen zijn opgenomen, zoals een goudaandeel die we hebben bijgekocht)

    Portfolio aanpassingen:

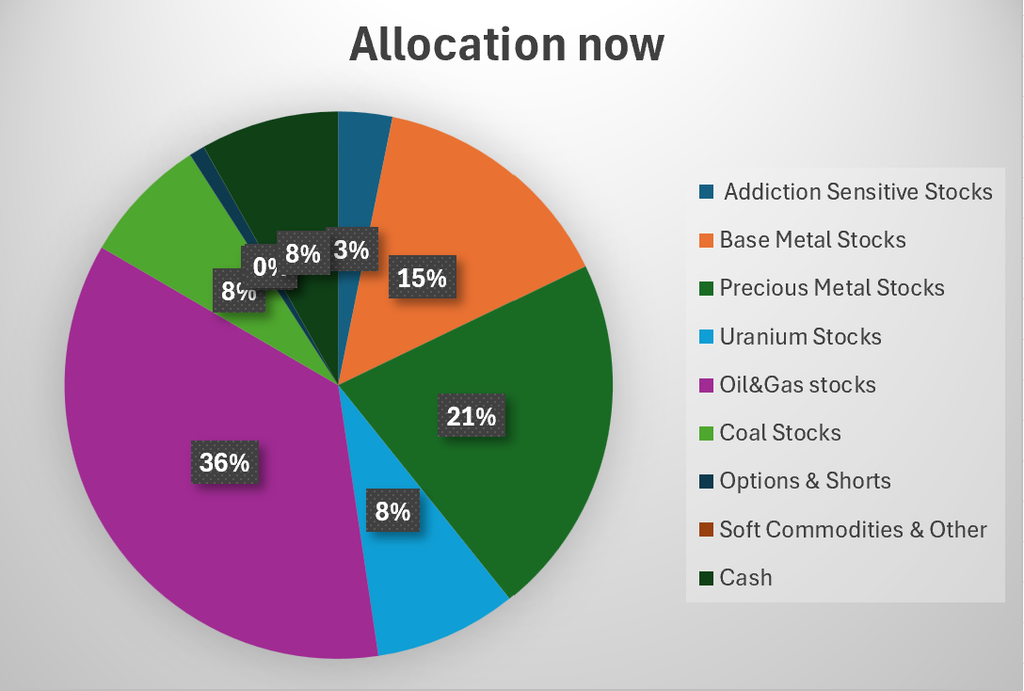
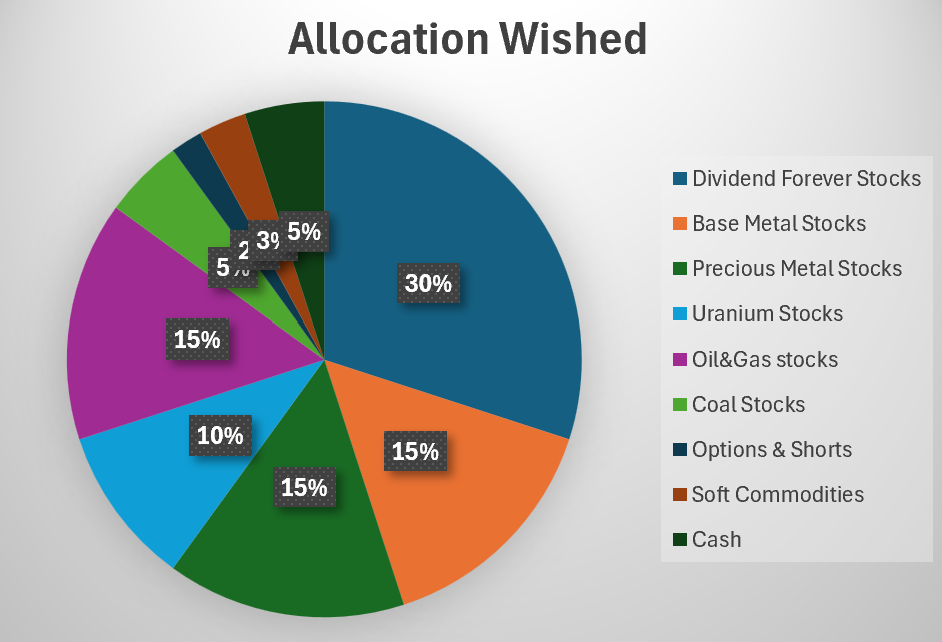
    We hebben onze portfolio eens flink onder de loep genomen. Uit bovenstaande afbeeldingen blijkt dat we ver van de gewenste indeling zitten. Het is daarom altijd goed om jezelf een spiegel voor te houden en te kijken of je niet sterk overwogen in een sector zit. We hebben de addiction sensitive stock categorie omgedoopt naar Dividend Forever Stocks. Dit moet de basis worden voor de gehele portfolio met sterke dividend aandelen. Verder hebben we een categorie Soft Commodities & Other toegevoegd die we maximaal tot 3% van de portfolio willen laten groeien. De grote les voor ons was dit we te overwogen in Olie & Gas zitten en te onderwogen in goede dividend aandelen (deze hebben we inmiddels grotendeel gecorrigeerd. Voor olie en gas nemen we de rest van het jaar voor, om ons belang langzaam af te bouwen.

    Leden kunnen het artikel hierover lezen op: 15-10-2026 (OMS): Belangrijke mededeling aan Over My Shoulder leden, aanpassingen in de portfolio – Investor Assistance Pro

    We proberen iedere 3 maanden een update van de bovenstaande grafieken te geven zodat we het van nu af aan iets strakker gaan managen. Leden kunnen de nieuwe portfolio benaderen met de volgende link: Portfolio Over My Shoulder (OMS) – Investor Assistance Pro (Let op overzichten kunnen een dag later pas aangepast zijn, kijk dus regelmatig op onze website, en naar de datum van de update.)

    Wilt u lid worden, dan kunt u zich hier inschrijven: Pricing – Investor Assistance Pro ook zijn we tegenwoordig op substack actief, voor leden die de Engelse taal machtig zijn kunnen zich beter hier inschrijven, we richten deze site steeds verder in, zie volgende link: Investor Assistance Pro Substack | Substack

    Video updates, abonneer u op onze Youtube kanaal en mis nooit een video:

    (31) Investor-Assistance-Pro – YouTube

    Motto blijft: Geduld, de grondstoffen bullmarket is in volle gang!

    Bent u na het lezen overtuigd dat onze service wat voor u is, kunt u een abonnement nemen op onze betaalde service. Op onze betaalde website, hebben wij de volgende abonnementen, klik op de onderstaande afbeelding om naar de website te gaan om een abonnement af te sluiten.

    Voor leden van deze gratis site (blijft zo) raden we aan eens een kijkje te nemen op de nieuwe site. Deze is met de bovenstaande button te bereiken. U kunt alleen niet verder dan de homepagina. Achter deze pagina bouwen we een site op met veel informatie voor beleggers. Om de aandelen te bekijken die wij kopen moet u echter een abonnement bij ons aanschaffen.

    Huishoudelijke mededelingen:

    Mededeling aan leden met een betaald abonnement en leden met een gratis abonnement.

    Het lijkt erop dat we niet iedereen bereiken, wilt u daarom zeker stellen dat onze mail niet in de spam folder terecht komt. Dit kunt u doen door de volgende email adressen als contact toe te voegen:

     Een abonnement op onze nieuwsbrieven van beleggershulp, zijn 100% gratis. Neem daarom een abonnement door hier op te klikken.

    Verder willen we u op de kleine lettertjes wijzen. We kiezen wel eens voor de woorden, advies, adviseren, ect, ect. We willen u erop wijzen dat we geen financiële adviseurs zijn. We zijn dus absoluut geen financieel adviseurs of vermogen beheerders. We vertellen u louter wat wij doen met ons geld en hierop kunt u uw eigen investeringsbeslissingen nemen. Wij willen dit graag nog een keer benadrukken. Dus doe uw eigen research. We zullen in de toekomst onze woorden voorzichtiger gaan kiezen omdat we ons realiseren dat dit nogal eens verwarring kan opleveren, ook al is dit een gratis nieuwsbrief.

    Uranium mijnbouw aandelen sentiment misplaatst of terecht?

    Uranium mijnbouw aandelen sentiment misplaatst of terecht?

    OMS nieuwsbrief: week 42 / jaar 08/ 09-10-2026

    Inleiding uranium prijs en uranium aandelen

    De uranium prijs blijft stijgen op de lange termijn, dit terwijl de korte termijn prijs constant blijft. Belleggers laten de aandelen compleet vallen, maar is dit terecht? Volgens ons is dit een koopkans, niet voor de korte termijn, maar voor de lange termijn is dit niet terecht en dus misplaatst is onze mening. Dit artikel gaat hierop in en we hopen u argumenten genoeg te geven waarop u een mening kunt vormen. Verder stappen we langzaam in de markt door uranium aandelen te kopen, echter met enige voorzichtigheid.

    Ai demand is not the bottle neck, power is

    Wat zijn de mogelijke redenen waarom uranium mijnbouwaandelen zo hard dalen de laatste tijd, er worden doorgaans 5 redenen genoemd:

    1. Spotprijs uranium is gedaald.

    Veel uraniumaandelen worden gewaardeerd alsof ze direct gekoppeld zijn aan de spotprijs. Wanneer de spotprijs bijvoorbeeld van ongeveer $100/lb naar $70-80/lb zakt, reageren beleggers vaak heftig, zelfs als de langetermijncontractmarkt veel minder beweegt.

    Het probleem hier echter is, dat de spotprijs helemaal niet is gezakt, hij blijft stabiel. Dus de meeste investeerders zien dit als zwakte, wij zien dit als een sterkte. Hoe langer de spotprijs rond de huidige prijs blijft hangen, hoe hoger de prijs in de toekomst zal worden. Als er weinig kopers zijn, betekent dit, dat er ook weinig materiaal op de markt is. Dus als de Utilities het op het kopen zetten dan zal de spotprijs de lucht inschieten.

    Prijs uranium 1 year chart
    Bron: Tradingview

    2. Utilities kopen minder op de spotmarkt.

    Utilities hebben: hoge voorraden opgebouwd, meerjarige contracten afgesloten en minder acute noodzaak om vandaag uranium te kopen. Dat drukt de spotmarkt. De paradox is: Hoge voorraden zijn bullish voor leveringszekerheid, maar bearish voor de korte termijn spotprijs en dus bearish voor uraniumaandelen.

    Uranium inventories
    Bron: EIA, monthly energy review
    • Geel/oranje balken = Held by reactor operators → opgeslagen door de exploitanten van kerncentrales (utilities zoals Constellation Energy, Duke Energy, Southern Company, TVA, enz.).
    • Lichtblauwe balken = Held by suppliers → opgeslagen door uraniumleveranciers, traders, converters, verrijkers en tussenhandelaren (bijvoorbeeld Cameco, Orano, ConverDyn, Urenco-gerelateerde voorraden, handelshuizen, enz.).

    Wat de grafiek niet laat zien, is waar het uranium fysiek ligt. In de VS zijn de belangrijkste opslaglocaties doorgaans:

    1. Op de terreinen van kerncentrales
      • Uraniumconcentraat (U3O8), UF6 of verrijkte uraniumproducten die bestemd zijn voor toekomstige brandstofproductie.
      • Dit vormt een groot deel van de voorraden van reactoroperators.
    2. Conversie- en verrijkingsfaciliteiten
      • Bijvoorbeeld Metropolis (Illinois), Urenco USA (New Mexico) en andere nucleaire brandstoflocaties.
    3. Commerciële opslagfaciliteiten
      • UF6-cilinders worden vaak opgeslagen op beveiligde terreinen van verrijkers of brandstofproducenten.
    4. Brandstoffabrieken
      • Zoals Framatome en Westinghouse-faciliteiten waar uranium wordt verwerkt tot brandstofstaven.

    Wat ik interessant vind aan deze grafiek is dat de stijging naar 170 miljoen lb U3O8 in 2025 vooral uit het reactoroperator-gedeelte (geel) komt. Dat suggereert dat Amerikaanse nutsbedrijven zelf veel materiaal hebben opgepot na: de Russische verrijkingssancties, zorgen over de aanvoerketen, en de verwachting van een langdurig tekort aan conversie- en verrijkingscapaciteit. Dit houdt in dat de voorraden UF6 een stuk lager zijn dan op dit moment gedacht wordt, dit vanwege capaciteitsgebrek in de verwerking in het westen. Hierdoor is de voorraad misschien wel lager dan nu gedacht aangezien veel materiaal nog verwerkt moet worden waardoor er een inhaalslag komt. Het kan dus zijn als verwerkingscapaciteit snel omhoog gaat, de voorraden aan U308 ook snel slinken waardoor de Utilities als een gek op de spotmarkt moeten gaan kopen.

    De turquoise lijn laat tegelijk zien dat er in 2025 slechts ongeveer 40,9 miljoen lb in reactoren werd geladen, het laagste niveau sinds 1998 volgens de grafiek. Daardoor is de voorraadopbouw nog sterker zichtbaar. Met de verlengingen van de kern reactoren leeftijden na 2025 verwachten wij dat de reactoren weer meer geladen worden waardoor er weer wat druk op de voorraden komt.

    Onze interpretatie als uraniumbelegger: dit lijkt meer op strategische voorraadopbouw door utilities dan op speculatief hamsteren door investeringsfondsen zoals Sprott. De grootste voorraadtoename zit immers bij de reactoroperators zelf. Dat is meestal een teken van zorgen over toekomstige leveringszekerheid, niet van financiële speculatie. Maar, indien grote investeerder weer in de markt stappen en dan bedoelen we in het Sprott fonds, kan het hard omhoog met de spot prijs.

    Hoeveel tijd kunnen de utilities met 170 miljoen lb vooruit?:

    Uranium geladen in Amerikaanse reactoren in 2025: 40,9 miljoen lb U₃O₈e per jaar, dan krijg je:170 ÷ 40,9 = 4,16 jaar

    Dus theoretisch vertegenwoordigen die voorraden ongeveer 4,2 jaar van het huidige Amerikaanse reactorverbruik. Maar daar zitten enkele belangrijke nuances aan:

    1. Niet alle voorraad is direct bruikbaar
      • Een deel zit als U₃O₈.
      • Een deel als UF₆.
      • Een deel als verrijkt uranium.
      • De verschillende vormen zitten op verschillende punten in de brandstofketen.
    2. De voorraad is niet gelijk verdeeld
      • Sommige utilities hebben jaren vooruit gekocht.
      • Andere zitten veel korter.
    3. Een deel van de voorraad is strategisch
      • Niet bedoeld om morgen te verstoken, maar als verzekering tegen verstoringen in conversie, verrijking of geopolitieke risico’s.
    4. Het verbruik van 2025 lijkt uitzonderlijk laag
      • De grafiek noemt 40,9 Mlb als het laagste niveau sinds 1998.
      • Historisch lag het laden vaak rond 45-55 Mlb per jaar.

    Als je uitgaat van een meer normaal niveau van bijvoorbeeld 50 Mlb/jaar, dan krijg je: 170 ÷ 50 = 3,4 jaar. Dat is waarschijnlijk een realistischer beeld.

    Voor de uraniummarkt is dit interessant omdat de voorraad hoog lijkt, maar de markt krap kan blijven als: utilities blijven herbevoorraden, westerse verrijkingscapaciteit beperkt blijft, en nieuwe reactoren bijkomen. Dat zagen we ook tussen 2004 en 2007: voorraden waren niet extreem laag, maar de spotprijs liep toch op van ongeveer $20 naar ruim $130/lb doordat utilities massaal langetermijncontracten wilden afsluiten.

    De Amerikaanse commerciële voorraad vertegenwoordigt momenteel ongeveer 3,5 tot 4 jaar reactorverbruik, wat historisch hoog is. Tegelijk zegt dat minder over de uraniumprijs dan veel beleggers denken, omdat de bottleneck tegenwoordig eerder bij conversie en verrijking ligt dan bij U₃O₈ alleen. Toch wordt dit door veel beleggers gezien als bearisch en kan druk op de uranium mijnbouwbedrijven blijven geven op de korte termijn. Op de lange termijn zal dit onzekerheid geven over de snelheid om projecten in productie te brengen. Met andere woorden: Hoe langer er druk blijft op de spotprijs, en hoe meer kerncentrales er worden gebouwd, en hoe langer het duurt om meerdere mijnen in productie te brengen, hoe hoger de spotprijs uiteindelijk zal worden over een aantal jaar.

    Historisch gezien is een voorraad van 3,5 a 4 jaar hoog. Maar we moeten dit in het licht van een nieuwe situatie zien. Voor 2022 kwam de voorraad veelal uit Rusland. Na 2022 en het opleggen van sancties niet meer. Dus het is helemaal niet gek dat de Utilities grotere voorraden aanhouden en aan blijven houden. Onze verwachting is dat men de verdubbeling gebruik als buffer tegen leveringsonzekerheden nu Rusland niet voor de redding zorgt. Voor 2022 was 1,5 tot 2 jaar geen uitzondering. Dus wat historisch hoog is, hoeft vandaag de dag helemaal niet hoog te zijn. Vooral niet als men kernreactors bijbouwt.

    Wat hebben andere grootheden zoals Frankrijk en China dan als voorraad? Frankrijk heeft doorgaans 3 a 4 jaar voorraad historisch en tot op het heden. Dit zal geen verrassende effecten in de markt teweeg brengen. China is een ander verhaal. De Chinezen kennende, hebben ze een gigantische voorraad. Maar vaak staan die los van waar het Westen zijn materiaal vandaan haalt. We moeten er echter rekening mee houden dat de Chinezen lange tijd niet actief zullen zijn op de spot markt. Maar wij denken dat andere partijen, en dan vooral de kleinere landen, en nieuwe vraag uit nieuwe reactoren in de toekomst, voor een stabiele vraag in de spotmarkt zal blijven zorgen. Dit blijft een beetje vaag en moeilijk in te schatten. Meestal duren dingen ook langer dan verwacht, maar de trend is meer kernreactoren, dit moet voor meer structurele hogere vraag zorgen.

    3. AI-hype heeft een correctie gekregen

    Veel uraniumaandelen kregen in 2024-2025 een extra waarderingspremie omdat beleggers dachten: AI betekent > meer datacenters, meer kerncentrales, dus meer uranium. Die hele keten werd in geprijsd. Nu vragen beleggers: Hoeveel stroom heeft AI echt nodig, hoe snel komt die vraag, en hoeveel reactoren worden daadwerkelijk gebouwd? Daardoor verdwijnt een deel van die premie. Wij denken dat dit veel te pessimistisch is en dat de bouw, misschien in een iets lager tempo, maar wel doorgaat. Zie dit bericht hieronder, zulke investeringen doet men niet voor niets.

    Bron: X

    Dus Google heeft een deal van 20 jaar afgesloten voor stroomlevering van kerncentrales. Dit doet men niet zomaar, dit betekent dat geld uit de grote tech bedrijven uiteindelijk naar uranium door druppelt. En dit 20 jaar lang. We verwachten meer deals van meer bedrijven in deze sector, men kan niet achterblijven. Dit zal voor een continue nieuwe vraag zorgen. Niet voor de korte termijn, maar na 2030 kunt u het een en ander verwachten.

    4. Hogere discontovoeten voor ontwikkelaars

    Kasstromen van vooral de ontwikkelaars (development bedrijven) liggen vaak ver in de toekomst, met andere woorden na 2030. Als de markt meer risico ziet met vergunningen, bouwkosten en financiering dan daalt de huidige waarde van die toekomstige productie. Dit is op korte termijn terecht, maar op lange termijn komt de schok. Is dit dan niet enorm paradoxaal? Ja dat is het, het blijkt dat investeerders dus niet over een periode van 3 jaar heen kunnen kijken. Immers, als deze risico’s er zijn dan is het juist bullish voor de sector aangezien er minder aanbod in de toekomst is.

    5. De markt gelooft nog niet in een groot tekort

    Veel institutionele beleggers denken: Arrow komt + Wheeler River komt +Kazatomprom groeit → geen tekort. De markt prijst momenteel eerder een “voldoende aanbod”-scenario in dan een crisis. Maar is dit zo, we zetten het voor u op een rijtje. Productie wordt nu geschat op 55000 ton per jaar, in 2035 is de schatting dat dit 79000 ton is. Het verschil is 26000 ton. Dit is in 2035 de schatting wat de wereldproductie theoretisch kan stijgen.

    Extra aanbod dat online komt is 28000 ton met alle projecten die gepland staan, projecten die uitgeput zijn of productie capaciteit verliezen heeft een verlies van aanbod van zo’n 8000 ton. Dus maximaal 20000 netto productie meer. Dit laat een gat achter van 6000 ton in onze analyse. Dus het getal van 79000 kan lager zijn in werkelijkheid, maar laten we dit als waarheid aannemen.

    Deze analyse gaat er echter vanuit dat alle projecten netjes online komen en op de tijd waar de planning nu voor staat. Wij geloven dit niet. Wij denken dat het kat en muis spel tussen de Utilities en de producenten wordt en nog wel even duurt. Waarom zeggen we kat en muis spel? Het antwoordt hierop is dat de producenten op de Utilities wachten, totdat zij een lange termijn contract op tafel legt voor toekomstige productie. Utilities aan de andere kant rekenen erop, dat er voldoende productie komt zodat men goedkopere contracten kan krijgen. Zo ontstaat een pad stelling die volgens ons maar tot 1 ding kan leiden, minder productie.

    Dan de vraag naar uranium. Deze moet volgens projectie zo’n 26000 ton omhoog? Het meeste zal naar China moeten van de verhoogde vraag. Om dit in perspectief te zetten, er zijn meer dan 2x een arrow project nodig en geen verlies aan productie om dit te bewerkstelligen. Ook ligt de vraag in 2025 hoger dan het aanbod, zo’n 13000 ton. Dit kan verklaard wordt dat er nog secundaire toevoer uit de markt kwam, b.v. voorraden uit Japan en Duitsland na het stopzetten van hun reactoren na Hiroshima. Maar de secundaire toevoer is nu aardig op. Althans het wordt minder. Secundaire toevoer komt ex kernwapens, zoals al gezegd oude voorraden na hiroshima ramp van inactieve kernreactoren en uit tails wat mijnbouwbedrijven die dit opzij hebben gelegd in het verleden, en wordt in 2025 geschat op 5000 ton per dag, dit zal de helft zijn in 2035.

    Uranium mijnen die de markt vandaag dragen:

    Waar ik als belegger naar kijk

    Voor mij zijn er drie belangrijke vragen:

    1. Gaan McArthur River en Cigar Lake langer mee dan verwacht?
    2. Kan Kazatomprom daadwerkelijk opschalen?
    3. Worden Rook I en Wheeler River op tijd gebouwd?

    Als het antwoord op vraag 2 of 3 “nee” is, ontstaat er snel een tekort. Wij denken dat 2 al een nee is, en 1 een misschien. Verder is 3 ook een nee, dit gaat langer duren en wij denken dat volle productie pas na 2035 mogelijk is.

    Inschatting van de markt

    Er waren eigenlijk drie kampen die waarschuwden dat de AI-uitrol minder snel zou gaan dan de markt dacht.

    • 1. De “infrastructuur-sceptici”. Dit zijn niet zozeer de AI-bedrijven zelf, maar analisten, nutsbedrijven en datacenterexperts. Hun argument: Het probleem is niet de AI-software, maar de fysieke wereld. Zij wijzen op: stroomtekorten, netcongestie, transformatortekorten, vergunningstrajecten, koeling en bouwcapaciteit. Volgens diverse data center- en energiesectoranalyses groeit AI veel sneller dan elektriciteitsnetten kunnen worden uitgebreid. Datacenters kunnen in 1 à 2 jaar worden gebouwd, terwijl nieuwe netaansluitingen en hoogspanningsinfrastructuur vaak vele jaren duren.
    • 2. De “economische-sceptici”. Zij stellen dat AI wel indrukwekkend is, maar dat de economische opbrengst mogelijk onvoldoende is om de enorme investeringen te rechtvaardigen.
    • 3. Big Tech. Interessant genoeg waren zij de afgelopen jaren juist opvallend bullish. Hun boodschap was eerder: “De vraag naar AI is er, maar we kunnen de capaciteit niet snel genoeg bouwen.” Hyperscalers rapporteerden herhaaldelijk dat AI-vraag sneller groeit dan hun beschikbare capaciteit. Met andere woorden: “We krijgen niet genoeg stroom en infrastructuur beschikbaar.”

    De markt gaat echter naar ons inziens totaal aan het feit voorbij dat de economien op de wereld blijven groeien en dat er nieuwe markten opkomen die eenvoudig weg elektriciteit nodig hebben. Betrouwbare energie die CO2 vrij is (nagenoeg) heeft hierbij een pre. En China is al aan het bouwen, Frankrijk ook een beetje, Zuid-Korea flink en andere landen ook. China alleen al heeft 15000 ton uranium meer nodig dan nu, en dit nog zonder AI. Onze kijk erop is, dat zonder AI-boom de volledige toekomstige productie opgesnoept wordt, zie nr 2 hieronder

    Een vertraging van AI is bearish voor uranium, maar waarschijnlijk minder bearish dan veel mensen denken. Waarom? Omdat de huidige uranium-these inmiddels uit drie pijlers bestaat:

    1. Bestaande kerncentrales
    2. Nieuwe reactoren (vooral China en India)
    3. AI-datacenters en hyperscalers

    AI is dus een groeiversneller, maar niet de fundering van de markt. Zoals gezegd denken wij dat punt 2 al voldoende is om een tekort aan uranium te doen laten ontstaan.

    Onze inschatting

    Voor de periode 2026-2030 zien we geen groot fysiek tekort aan uraniumerts. Er zijn voldoende voorraden en enkele uitbreidingen. Kortstondige tegenvaller zullen de spotprijs makkelijk tussentijds opstuwen. Voor 2030-2035 wordt het spannender: Cigar Lake wordt ouder, secundaire voorraden raken verder uitgeput, wereldwijd komen steeds meer reactoren online (China, India, Midden-Oosten) en de markt wordt afhankelijk van nieuwe mijnen die nog gebouwd moeten worden. Dat is precies waarom veel uraniumanalisten de periode 2030-2035 zien als de meest kritieke fase van de huidige uraniumcyclus. De komende 5 jaar gaan waarschijnlijk bepalen of de sector voldoende nieuwe productie ontwikkelt om de vraaggroei op te vangen. Verder moet u er erg in hebben dat men bij de Utilities minimaal 3 jaar vooruit moet kijken. Dit omdat uranium de gehele contract cyclus, verrijking en productie van staven door moet. Ontstaat een dreigend tekort over 3 jaar, dan moet men nu in grijpen. Dus voor 2030 moet men in 2027 beginnen met ingrijpen.

    Wat zou de uraniumaandelen weer omhoog kunnen in prijs?

    Bullish trigger 1: Kazatomprom verlaagt opnieuw productieverwachtingen.(Historisch was dat vaak positief voor uranium).

    Bullish trigger 2: Arrow of Wheeler River krijgen definitieve bouwbesluiten met een latere datum dan nu voorzien. Dan wordt toekomstig aanbod concreter.

    Bullish trigger 3: Een nieuwe contracteringsgolf door utilities.Dat zie je meestal eerder in de termijncontractprijs dan in de spotprijs.

    Bullish trigger 4: Nieuwe nucleaire aankondigingen van hyperscalers. Microsoft, Amazon, Google en Meta hebben inmiddels laten zien dat ze serieus naar nucleaire stroom kijken. Als daar nieuwe langlopende stroomcontracten of reactorinitiatieven bijkomen, verandert het sentiment snel.

    Wat doet de prijs van uranium?

    De 1 jaars grafiek hebben we u al laten zien. Wat van groter belang is, is de term prijs. Deze blijft oplopen (zie zwarte lijn) en is nu op zijn hoogste punt ooit. Dit is wat de Utilities betalen. In een dalende markt is deze meestal hoger dan de spotprijs. Dit is logisch aangezien de Utilities genoeg aanbod hebben, hun termprijzen langzaam kunnen verlagen en daardoor minder op de spotmark kopen. In een stijgende markt is het omgekeerde vaak waar, er is niet genoeg gecontracteerd en men koopt het op de spotmarkt, waardoor de prijzen hier hoger komen te liggen. Nu is er sinds 2025 structureel iets anders. De term prijs gaat telkens hoger maar de spotprijs ligt beduidend lager. Dit zegt ons dat de aanbod kant erg krap is, maar net voldoende. Dus bij iedere verstoring zou de prijs wel eens snel omhoog kunnen schieten. Hier kan echter ook zijn dat investeerder sentiment hard aantrekt, denk aan Yellowcake en Sprott, die deze verstoring veroorzaakt, met als gevolg, sterk stijgende prijzen

    term en spot price uranium
    Bron: Cameco website

    In onderstaande tweet is duidelijk te zien dat de mijnbouwbedrijven qua sentiment echt op de bodem liggen. Dit terwijl de prijzen van uranium hoog zijn. Oliver lijkt hiermee hetzelfde te willen zeggen dan wij, dit is een marktinterpretatie die niet helemaal klopt.

    tweet term en spot prijs vergelijking met URNM ETF prijs
    Bron: X

      Wilt u lid worden, dan kunt u zich hier inschrijven: Pricing – Investor Assistance Pro ook zijn we tegenwoordig op substack actief, voor leden die de Engelse taal machtig zijn kunnen zich beter hier inschrijven, we richten deze site steeds verder in, zie volgende link: Investor Assistance Pro Substack | Substack

      Video updates, abonneer u op onze Youtube kanaal en mis nooit een video:

      (31) Investor-Assistance-Pro – YouTube

      Conclusie:

      De grootste rem op AI is momenteel niet de vraag naar AI, maar de beschikbaarheid van stroom. Dat zie je ook terug in de enorme interesse van Microsoft, Amazon, Google en Meta in kernenergie, inclusief contracten met bestaande reactoren, SMR-initiatieven en zelfs herstarts van oude nucleaire capaciteit. Wat de markt hier miscalculeert is volgens ons denkt dat eerst het aanbod komt die deze vraag zal voeden. Maar het is andersom, de producenten willen eerst de contracten van de Utilities, dus de vraag voor ponden uranium moet er eerst zijn in lange termijn contracten. Daarna zullen de mijnen gebouwd worden, wat aanbod vertraging kan veroorzaken. Daarna kan er meer stroom op het net gezet worden die dan precies moet matchen met de vraag uit bijvoorbeeld de datacenters. Daarom is big-tech nu bezig met de contracten af te sluiten, die vraag zal langzaam gaan doordruppelen naar de producenten is onze verwachting. Het aanbod komt dus later dan de vraag is onze verwachting wat voor prijsexplosies kan zorgen.

      De grootste kans op een herwaardering van uraniumaandelen ligt volgens ons dus niet in hogere vraag, maar in een tegenvaller aan de aanbodkant: Kazatomprom groeit minder hard, Arrow loopt vertraging op, Wheeler River schuift op, en Cigar Lake produceert minder dan verwacht. Dan kan de markt vrij snel omslaan van “er komt genoeg uranium” naar “er komt misschien toch niet genoeg uranium”. Verder denken we dat de uitbouw en traditionele vraag naar elektriciteit wereldwijd al voldoende hoog zal zijn, dat veroorzaakt dat het aanbod niet voldoende zal zijn.

      Dus iedere zwakte in de markt, zoals nu, zien wij voorlopig als een koopkans. We kunnen er makkelijk 1 of 2 jaar naast zitten, dus als u ook aandelen in uranium mijnbouw komt, moet u zich dit bedenken. Maar let op, verkopen als we een hockeystickprijsactie omhoog krijgen. Na 2030 kunt u een veel hogere bodem van de prijs verwachten. Waar wij dus als belegger naar kijken voor wat betreft de uranium aandelen. dan zijn er drie belangrijke vragen:

      1. Gaan McArthur River en Cigar Lake langer mee dan verwacht?
      2. Kan Kazatomprom daadwerkelijk opschalen?
      3. Worden Rook I en Wheeler River op tijd gebouwd?

      Leden kunnen hier lezen welke opties en aandelen we gekocht hebben de laatste week:

      Over My Shoulder Stocks and Options Bought & Sold – Investor Assistance Pro

      Verder raden leden aan om regelmatig te kijken op onze portfolio pagina: Portfolio – Investor Assistance Pro. Let op overzichten kunnen een dag later pas aangepast zijn, kijk dus regelmatig op onze website, en naar de datum van de update.

      Motto blijft: Geduld, de grondstoffen bullmarket is in volle gang!

      Bent u na het lezen overtuigd dat onze service wat voor u is, kunt u een abonnement nemen op onze betaalde service. Op onze betaalde website, hebben wij de volgende abonnementen, klik op de onderstaande afbeelding om naar de website te gaan om een abonnement af te sluiten.

      Voor leden van deze gratis site (blijft zo) raden we aan eens een kijkje te nemen op de nieuwe site. Deze is met de bovenstaande button te bereiken. U kunt alleen niet verder dan de homepagina. Achter deze pagina bouwen we een site op met veel informatie voor beleggers. Om de aandelen te bekijken die wij kopen moet u echter een abonnement bij ons aanschaffen.

      Huishoudelijke mededelingen:

      Mededeling aan leden met een betaald abonnement en leden met een gratis abonnement.

      Het lijkt erop dat we niet iedereen bereiken, wilt u daarom zeker stellen dat onze mail niet in de spam folder terecht komt. Dit kunt u doen door de volgende email adressen als contact toe te voegen:

       Een abonnement op onze nieuwsbrieven van beleggershulp, zijn 100% gratis. Neem daarom een abonnement door hier op te klikken.

      Verder willen we u op de kleine lettertjes wijzen. We kiezen wel eens voor de woorden, advies, adviseren, ect, ect. We willen u erop wijzen dat we geen financiële adviseurs zijn. We zijn dus absoluut geen financieel adviseurs of vermogen beheerders. We vertellen u louter wat wij doen met ons geld en hierop kunt u uw eigen investeringsbeslissingen nemen. Wij willen dit graag nog een keer benadrukken. Dus doe uw eigen research. We zullen in de toekomst onze woorden voorzichtiger gaan kiezen omdat we ons realiseren dat dit nogal eens verwarring kan opleveren, ook al is dit een gratis nieuwsbrief.